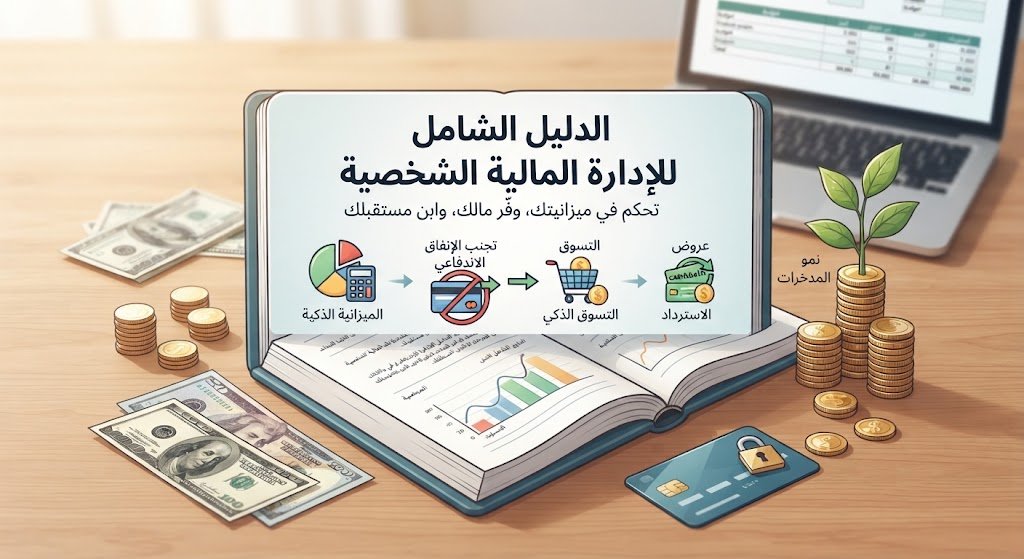
تُعد الإدارة المالية الشخصية الركيزة الأساسية لتحقيق الاستقرار والأمان المالي على المدى الطويل. تماماً كما يعتمد النجار على مخطط هندسي دقيق لبناء منزل متكامل، وكما لا يشرع علماء الفضاء في إطلاق مركبة دون مواصفات وتصاميم هندسية محكمة، فإن المضي قدماً في تفاصيل الحياة اليومية بلا خطط مالية واضحة أو ميزانية مدروسة يعد مغامرة غير مأمونة العواقب. يهدف هذا الدليل الموسع والشامل إلى تقديم استراتيجيات عملية، مجربة، ومفصلة لمساعدتك على التحكم في أموالك، القضاء على الإنفاق العشوائي، التسوق بذكاء، واستغلال العروض والخصومات الاستغلال الأمثل لتحقيق أهدافك الحياتية.
أولاً: الميزانية الشخصية – أداة الإدارة المالية القصوى
الخطوة الأولى والأهم في رحلة بناء الثروة والاستقرار هي وضع خطة مالية واضحة تُعرف بـ “الميزانية”. بدون خطة مالية، غالباً ما ينجرف الإنسان بلا بوصلة ليجد نفسه في نهاية المطاف محاصراً في شبكة من الأزمات والضغوط المالية.
لماذا تحتاج حقاً إلى وضع ميزانية تفصيلية؟
يعتقد الكثير من الناس خطأً أنهم على دراية كاملة بمكان ذهاب أموالهم وأنهم لا يحتاجون إلى تدوين كل صغيرة وكبيرة. ولكسر هذا الوهم، يوصى دائماً بتجربة تحدي تتبع كل قرش تصرفه لمدة شهر كامل، وبدون استثناء. عندما تنظر إلى الأرقام بوضوح، ستصاب بالصدمة حيال حجم النفقات الصغيرة “التافهة” التي تتراكم بصمت لتلتهم دخلك.
- قوة التأثير التراكمي للتفاصيل الصغيرة: لنأخذ مثالاً بسيطاً؛ إذا قمت بتقليل تكلفة وجبة الغداء أو القهوة اليومية بمقدار بسيط (مثلاً خفض الإنفاق بمقدار دولارين يومياً في أيام العمل)، فإن هذا التوفير البسيط سيتضاعف ليوفر لك مبلغاً معتبراً أسبوعياً، وشهرياً، وسنوياً، وبما يتجاوز آلاف الدولارات على مدار خمس سنوات (مضافاً إليها عوائد الاستثمار أو الفوائد لو تم ادخارها)، وكل ذلك يتم دون أن تحرم نفسك من أي حاجة أساسية حقيقية.
- تحديد الأهداف القصيرة وطويلة الأجل: يجب أن تكون الميزانية مرتبطة بأهداف حقيقية وواضحة تهمك شخصياً، سواء كانت دفع مقدم لشراء منزل، بدء صندوق تعليمي للأطفال، اقتناء سيارة الأحلام، أو التخطيط لإجازة عائلية مميزة. تحديد الهدف يمنحك الدافع النفسي القوي للالتزام بالميزانية.
- صياغة الميزانية بالشراكة: إذا كنت متزوجاً أو مرتبطاً بشريك حياة، فمن الضروري جداً إعداد هذه الميزانية معاً من خلال جلسة عمل مشتركة تحدد فيها الأهداف المالية المشتركة (قصيرة وطويلة الأجل) ورسم مسار الوصول إليها.
- تجنب سياسة الحرمان القاسي: يجب ألا تحول الميزانية حياتك إلى “نظام غذائي قاسي” وصارم يفشل على المدى الطويل. بل يجب أن تتضمن تخصيصات معقولة ومدروسة للطعام، السكن، الفواتير، الترفيه، وبعض الكميات للاستمتاع بالحياة، مع الحرص الدائم على جعل المدخرات في مقدمة الأولويات واقتطاعها قبل الشروع في أي إنفاق استهلاكي.
ثانياً: تجنب الشراء الاندفاعي (العاطفي) ومحاربة هوس التسوق
يقع قطاع عريض من الناس في فخ الشراء الاندفاعي العاطفي، أو ما يُعرف اصطلاحاً بـ “التسوق العلاجي”، دون إدراك حقيقي للتأثير المدمر لهذه العادة على المدى البعيد. لتحديد ما إذا كنت تعاني من هذه المشكلة، توقف قليلاً وأجب بصدق عن الأسئلة التالية:
- هل يوجه إليك شريك حياتك أو المقربون منك انتقادات مستمرة بشأن كثرة إنفاقك؟
- هل تتفاجأ شهرياً عند وصول كشف حساب بطاقتك الائتمانية بضخامة المبالغ المسجلة مقارنة بما كنت تتوقعه؟
- هل تحتفظ في خزانتك بملابس وأحذية كثيرة لم تقم بارتدائها مطلقاً أو تفوق حاجتك الفعلية بمراحل؟
- هل تسارع دائماً لامتلاك كل جهاز تقني أو أداة حديثة فور نزولها وقبل حتى أن يطالها الغبار على أرفف المتاجر؟
- هل تجد نفسك تشتري سلعاً لم تكن تعلم حتى بوجودها أو حاجتك إليها لولا رؤيتها معروضة بواجهات المتاجر؟
إذا أجبت بنعم على اثنين أو أكثر من هذه الأسئلة، فأنت تعاني بوضوح من نمط الشراء الاندفاعي. هذا السلوك لا يقتصر ضرره على إحداث عجز مالي فحسب، بل يمتد ليشكل ضغوطاً هائلة على علاقاتك الأسرية والشخصية.
استراتيجيات عملية للتغلب على الشراء الاندفاعي:
- الفصل الحاسم بين الاحتياجات والرغبات: يتعرض المستهلكون لوابل مستمر من الإعلانات والحملات التسويقية طوال الأبواب اليومية (24/7). السر يكمن في تدريب نفسك على منح “فترة تهدئة وتبريد” قبل اتخاذ قرار شراء أي سلعة غير مخطط لها مسبقاً.
- قائمة المشتريات والانفصال عن البطاقات: عند التوجه إلى التسوق، احرص دائماً على اصطحاب قائمة محددة ومسبقة، واصرف القدر النقدي الكافي فقط لتغطية تلك القائمة، مع ترك بطاقات الائتمان في المنزل لتجنب الإغراءات اللحظية.
- قاعدة الأسبوعين للتفكير: إذا واجهت منتجاً تشعر برغبة ملحة في شرائه، امنح نفسك مهلة زمنية مدتها أسبوعان كاملان؛ خلال هذه الفترة، ستتضح لك الرؤية تماماً عما إذا كان هذا المنتج حاجة ماسة لا غنى عنها أم مجرد رغبة عابرة يمكن الاستغناء عنها بكل سهولة.
ثالثاً: التسوق الذكي، الشراء بكميات كبيرة، والتخزين الاستراتيجي
تميل أسعار السلع الأساسية ومستلزمات الحياة اليومية (في المتاجر ومحلات التجزئة) إلى الارتفاع تدريجياً بمرور الوقت وبشكل مستمر مع أقل هزات اقتصادية أو تقلبات في الأسواق العالمية (مثل أسعار الوقود والطاقة). ولحماية ميزانيتك من هذا التآكل المستمر، يمكنك اتباع استراتيجية الشراء الذكي والكميات الكبيرة للمنتجات التي لا تفسد.
- مزايا الشراء بالجملة والكراتين: يقل سعر شراء المنتجات الاستهلاكية المتكررة (مثل أغذية الحيوانات الأليفة، المعلبات، والمستلزمات الجافة) بنسب مئوية ملحوظة عند شراؤها بالصندوق أو الجملة مقارنة بشرائها بالوحدة المنفردة، وترتفع نسبة التوفير أكثر عند اقتناص عروض التصفية.
- التخزين الآمن والذكي: تطلب تطبيق هذه الاستراتيجية تخصيص مساحة تخزين نظيفة وجافة في منزلك، مع ضرورة حفظ الحبوب والمنتجات القابلة للتأثر في أوعية محكمة الإغلاق لمنع تلفها أو تعرضها للآفات والقوارض.
- اختيار الملابس ذات التصاميم الثابتة: يمكنك الاستفادة من الشراء الذكي في بعض قطع الملابس الأساسية ذات التصاميم الكلاسيكية الثابتة التي لا تأثر بمرور الموضة (مثل الجوارب والملابس الداخلية للرجال)، مع تجنب تخزين ملابس الأطفال والنساء نظراً لتغير المقاسات واتجاهات الموضة السريعة والمفاجئة.
- من خلال تكوين مخزون منزلي مدروس يكفي لفترات طويلة من السلع الاستهلاكية غير القابلة للتلف، يمكنك توفير مبالغ طائلة تتجاوز مئات الدولارات سنوياً.
رابعاً: عروض الاسترداد النقدي (Rebates) – كيف تستغلها بذكاء وتحمي حقوقك؟
شهدت السنوات الأخيرة انتشاراً واسعاً لبرامج وعروض الاسترداد النقدي (Rebates)، وخصوصاً عند شراء الأجهزة الإلكترونية، الحواسيب، والمنتجات التقنية، حتى إن بعض الإعلانات تروج لسلع تبدو “مجانية بعد الاسترداد”. تعمل هذه الآلية عبر دفع السعر الكامل المعلن للمنتج، ثم تعبئة نموذج خاص وإرساله مع الباركود والإيصال إلى الشركة المصنعة لتتولى بدورها إرسال مبلغ الاسترداد المالي لك بعد عدة أسابيع.
ورغم أن هذه العروض تبدو مغرية جداً، إلا أن البعض قد يقع في فخها إذا لم يتعامل معها بحذر شديد. ولضمان تحقيق أقصى استفادة دون الوقوع في أي خسائر، يوصى باتباع القواعد الأربع التالية:
- التعامل حصرياً مع الشركات والمتاجر الموثوقة: تأكد من أن عروض الاسترداد صادرة عن كيانات كبرى ومعروفة ومضمونة (مثل المتاجر والمنصات الشهيرة كأمازون أو الشركات المعتمدة)، وتجنب تماماً التعويل على وعود الاسترداد الصادرة عن شركات مجهولة أو مغمورة.
- التدقيق الصارم في تواريخ انتهاء الصلاحية: غالباً ما تظل المنتجات معروضة على أرفف المتاجر لفترات طويلة حتى بعد انقضاء المواعيد النهائية المحددة لتقديم طلبات الاسترداد، لذا راجع التاريخ المدون بعناية فائقة قبل الشراء.
- التأكد من اكتمال المستندات المطلوبة مسبقاً: قبل مغادرة المتجر، تأكد من حيازتك لكل الأوراق والمتطلبات اللازمة لملء نموذج الاسترداد، بما في ذلك الفاتورة الأصلية ورقم الباركود الخاص بالمنتج.
- الاحتفاظ بنسخ احتياطية لكل المستندات المرسلة: قم دائماً بتصوير وعمل نسخ مطابقة لجميع الوثائق التي تقوم بإرسالها لطلب الاسترداد (بما في ذلك قصاصة الباركود والإيصال)، نظراً لاحتمال ضياع المراسلات البريدية في أي وقت، وحين يتعلق الأمر باسترداد مبالغ مالية مقدرة (مثل 50 دولاراً أو أكثر)، فإن الجهد البسيط لعمل نسخة احتياطية يستحق العناء تماماً لحفظ حقك المالي.
خاتمة
إن الوصول إلى الاستقرار المالي والحرية الاقتصادية لا يتطلب بالضرورة امتلاك ثروة طائلة منذ البداية، بل يتطلب وعياً استهلاكياً راسخاً، وتنظيماً دقيقاً للميزانية، ومراقبة واعية للتفاصيل اليومية الصغيرة. باتباع هذه الاستراتيجيات المتكاملة، وتجنب الشراء الاندفاعي العاطفي، والتسوق الذكي بكميات مدروسة، والاستفادة الحكيمة من عروض الاسترداد، ستتمكن من السيطرة الكاملة على مستقبلك المالي، وتوفير مبالغ مالية ضخمة تنعكس إيجاباً على جودة حياتك وسلامة أسرتك