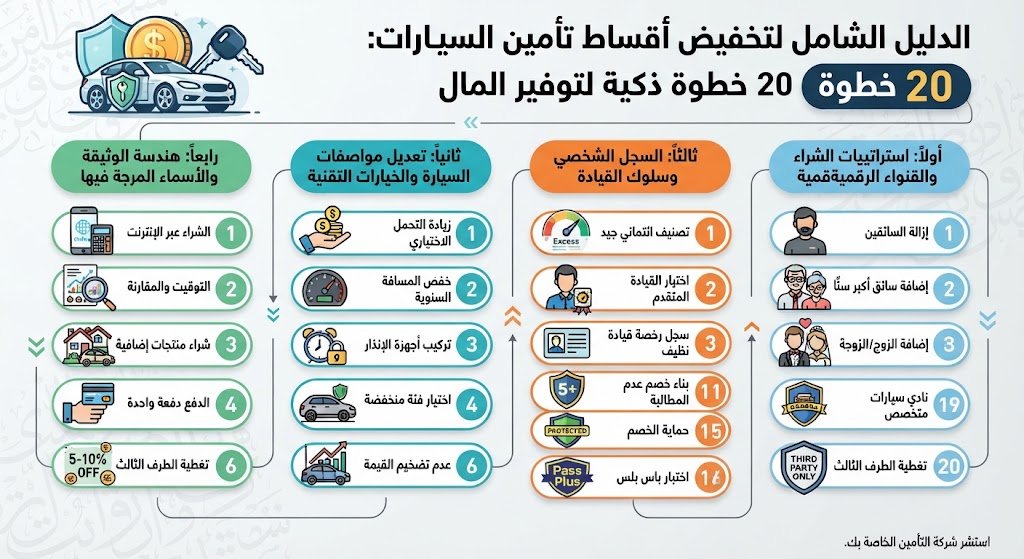
ترتفع أقساط تأمين السيارات عاماً بعد عام، ورغم أن تكلفة التأمين تعتمد بشكل كبير على نوع السيارة، عمرك، ونوعية الخصومات المتاحة، إلا أن هناك العديد من الخطوات الاستباقية والذكية التي يمكنك اتخاذها لكبح جماح هذه الزيادة المرتفعة أو حتى تخفيض فاتورة التأمين الخاصة بك بشكل ملحوظ. يعرض هذا المقال 20 استراتيجية مجربة ومدروسة لتحقيق ذلك بأسلوب احترافي ومبسط.
أولاً: استراتيجيات الشراء والقنوات الرقمية
1. الشراء عبر الإنترنت (Buy from the internet)
تقدم معظم شركات التأمين خصومات مغرية للمتقدمين عبر الإنترنت، تتراوح عادة بين 5% و10%. ويعود السبب في ذلك إلى أن العملية أصبحت مؤتمتة بالكامل، مما يقلل بشكل كبير من تكاليف معالجة الطلبات مقارنة بالطرق التقليدية. يمكنك الحصول على تسعيرة فورية عبر الإنترنت والاستفادة من هذه التخفيضات المباشرة.
2. التسوق والمقارنة بين الشركات (Shop around)
تستخدم كل شركة تأمين معادلات خوارزمية مختلفة تماماً لحساب قيمة قسط التأمين، حيث تضيف أو تخصم مبالغ مالية بناءً على إجاباتك عن كل سؤال في نموذج الطلب. من خلال مقارنة الأسعار والعروض بين الشركات المختلفة، يمكنك العثور على توفير هائل في قيمة القسط السنوي.
3. شراء منتجات إضافية من نفس الشركة (Buy extra products)
تقدم غالبية شركات التأمين منتجات أخرى متنوعة مثل “تأمين المنازل والمحتويات”. تمنحك هذه الشركات غالباً خصومات إضافية عند شرائك لأكثر من منتج تأميني منها، وبذلك يمكنك توفير مبلغ لا بأس به عبر إجمالي فواتير التأمين الخاصة بك.
4. الدفع دفعة واحدة (Pay your insurance premium in one go)
من خلال سداد قيمة التأمين بالكامل دفعة واحدة، فإنك تتجنب دفع فوائد باهظة تُضاف عادة إذا اخترت التقسيط على دفعات (حيث قد تفرض بعض الشركات معدلات فائدة تصل إلى 15% APR). علاوة على ذلك، تمنحك بعض الشركات خصماً مباشراً لكونك تدفع المبلغ مقدماً. وإن لم تستطع الدفع نقداً، قارن تكلفة الحصول على قرض شخصي صغير فقد يوفر عليك بعض المال.
ثانياً: تعديل مواصفات السيارة والخيارات التقنية
5. زيادة التحمل الاختياري (Increase your voluntary excess)
مبلغ التحمل (Excess) هو المبلغ الذي تلتزم بدفعه من جيبك الخاص في حال حدوث مطالبة أو حادث. من خلال رفع قيمة هذا المبلغ الاختياري، يجب على شركة التأمين تخفيض قيمة القسط الشهري أو السنوي بشكل ملحوظ.
6. خفض المسافة السنوية المقدرة (Lower your annual mileage)
تفترض شركات التأمين عادة أنك تقود لمسافة تقارب 12,000 ميل في السنة عند إعطائك التسعيرة. إذا كنت تستطيع حساب مسافاتك وتبيّن أنها أقل من ذلك، فستحصل على خصم مناسب. احرص على أن تكون صادقاً في تقديرك، إذ قد تطلب شركة التأمين فحص سجلات الفحص الفني القديمة وسجل الصيانة للتحقق من المسافة في حال وقوع حادث.
7. تركيب أجهزة الإنذار ومانع السرقة وأجهزة التعقب (Have an Alarm, Immobiliser or Tracker fitted)
تلعب سرقة المركبات أو السرقة من داخلها دوراً رئيسياً في حساب قسط التأمين. تركيب جهاز إنذار أو مانع حركة (Immobiliser) يمنحك خصماً طفيفاً، بينما تركيب جهاز تعقب (Tracker) قد يوفر عليك مبالغ طائلة.
8. اختيار سيارة ضمن فئة تأمينية منخفضة (Buy a lower insurance group car)
يعتمد التأمين بشكل أساسي على السيارة التي تقودها. تعتمد معظم الشركات نظام تصنيف مجموعات التأمين (مثل نظام رابطة التأمين البريطاني من 1 إلى 20)؛ وعموماً، كلما ارتفعت الفئة زاد القسط. شراء سيارة ذات فئة منخفضة يخفض التكلفة، خاصة للسائقين الشباب أو عديمي الخبرة.
9. عدم تضخيم قيمة السيارة (Don’t inflate the value of your car)
إضافة قيمة وهمية أو مبالغ فيها لسيارتك عند طلب عرض سعر التأمين لن يفيدك بشيء سوى رفع قيمة القسط. تذكر أنه في حال سرقة السيارة أو اعتبارها تالفة كلياً، فلن تعوض إلا بالقيمة السوقية الحقيقية للسيارة وقت وقوع الحادث.
ثالثاً: السجل الشخصي وسلوك القيادة
10. الحفاظ على تصنيف ائتماني جيد (Look after your credit rating)
تعتمد شركات التأمين بشكل متزايد على تقييمك الائتماني كجزء أساسي من معادلة احتساب قسط التأمين. الحفاظ على سجل ائتماني نظيف وقوي يجنبك إضافات غير مبررة على قيمة القسط.
11. اجتياز اختبار القيادة المتقدم (Take the advanced driving test)
يجتاز السائق اختبار القيادة المتقدم ليثبت لشركات التأمين أنه يمتلك مهارات إضافية وأنه أقل عرضة للتورط في الحوادث، مما ينعكس إيجاباً على تكلفة التأمين.
12. الحفاظ على سجل رخصة قيادة نظيف (Keep a clean licence)
تتعامل شركات التأمين بجدية بالغة مع المخالفات المرورية لأنها قد ترفع قيمة التأمين بشكل دراماتيكي. الحفاظ على رخصة خالية من النقاط والمخالفات يثبت أنك سائق آمن وحذر.
13. بناء وتراكم خصم عدم المطالبة (Build up your no-claims discount)
يُعد عدد سنوات “عدم المطالبة” (No-Claims Discount) أحد أكبر العوامل المؤثرة على تخفيض القسط. يمكنك الحصول على خصم يصل إلى 75% تقريباً مقابل 5 سنوات خالية من المطالبات. وكلما طالت فترة خلو سجلك من الحوادث، نظرت إليك الشركة كساكن أكثر أمناً.
14. حماية خصم عدم المطالبة (Protect your no-claims discount)
رغم أن تفعيل خدمة حماية الخصم قد يرفع تكلفة التأمين قليلاً، إلا أنه خيار ذكي إذا كان لديك رصيد سنوات طويلة بدون مطالبات، حيث إن حادثاً بسيطاً قد يرفع قسطك بنسبة تصل إلى 75% لولا وجود هذه الحماية.
15. اجتياز اختبار القيادة الإضافي “باس بلس” (Take Pass Plus)
إذا كنت سائقاً جديداً، فكر في أخذ دورة واختبار (Pass Plus). تمنح بعض الشركات خصماً قد يصل إلى 25%، وهو توفير معتبر ومهم لمن اجتازوا الاختبار للتو وليست لديهم سنوات سابقة بدون مطالبات.
رابعاً: هندسة الوثيقة والأسماء المدرجة فيها
16. إزالة أي سائقين غير محتاجين (Remove any unnecessary drivers)
إذا كان هناك سائق شاب مسجل على وثيقة التأمين الخاصة بك ولكنه لم يعد يستخدم السيارة، فيجب عليك حذفه فوراً، حيث يسهم ذلك بفعالية في خفض قيمة القسط.
17. إضافة سائق أكبر سنّاً للسائقين الشباب (Young driver’s add an older driver)
على عكس الخطوة السابقة، تخفض بعض شركات التأمين أقساط السائقين الشباب إذا أُضيف سائق أكبر سناً وذو خبرة كسمي أو مشارك في الوثيقة.
18. إضافة شريك حياتك كسائق مسجل (Put your spouse as a named driver)
تقدم بعض الشركات خصومات عند إضافة الزوج أو الزوجة كسائق مسموح به مقارنة بغير المتزوجين؛ إذ تنظر الشركات إلى الزواج كدليل على الاستقرار، وتربط الاستقرار بالقيادة الآمنة، وتمنح بناءً على ذلك خصماً خاصاً.
19. الانضمام إلى نادي سيارات متخصص (Join a car club)
إذا كانت سيارتك كلاسيكية أو من الطرازات الخاصة، ففكر في الانضمام إلى نادٍ مخصص لهذا النوع من السيارات، حيث توفر معظم هذه الأندية برامج تأمينية جماعية بأسعار ومميزات تنافسية للغاية.
20. اختيار تغطية “الطرف الثالث فقط” بحكمة (Insure your car Third Party Only)
تأمين الطرف الثالث هو الحد الأدنى القانوني المطلوب للقيادة وهو الخيار الأرخص بطبيعة الحال. إذا كانت قيمة سيارتك منخفضة جداً، يمكنك الاعتماد على هذا النوع من التغطية لتوفير المال. لكن تذكر جيداً أن هذا النوع لا يغطي تكاليف إصلاح سيارتك الشخصية في حال تسببت في حادث.